Finansiering
Finansiering
Norwegian Property har nedfelt i sin finanspolicy at selskapet skal ha en LTV som ligger mellom 45-55%. Netto LTV per 30.09.2026 utgjorde 41,3%.
Selskapet jobber for å ha en diversifisert forfallsprofil på finansieringen for å redusere finansieringsrisikoen.
Finansieringskildene er delt mellom banklån, bilaterale lån, grønne obligasjonslån og børsnoterte obligasjonslån.
Eiendom er en kapitalintensiv virksomhet, og det er derfor viktig for selskapet å ha gode relasjoner til flere store banker i det norske og svenskebankmarkedet.
Obligasjonsmarkedet har vært en svært viktig kilde til finansiering for konsernet de siste årene, og i Q3-2026 utstedte selskapet det første obligasjonslånet i det svenske markedet.
Ved utgangen av Q3 – 2026 var fordelingen 25% banklån, 40% bilaterale lån og 35% ordinære børsnoterte obligasjonslån. Grønne obligasjonslån utgjorde 27%av alle utestående lån per utgangen av Q3 – 2026.
Moody’s ga Norwegian Property en Baa2 selskapsrating med stableoutlook i september 2026. For obligasjonslån med pant i fast eiendom innenfor 65% av verdien vil Moody’s gi en Baa1 rating av lånene. Tre lån som ble utstedt i løpet av september 2026 fikk en slik Baa1 rating.
Scope Ratings har gitt Norwegian Property en BBB– rating med stable outlook. Dette ble sist bekreftet 4. februar 2026. NPROs obligasjonslån med rating fra Scope har alle fått BBB rating.
NPRO presenterte sitt oppdaterte rammeverk for grønne obligasjonslån med S&P Global Second Opinion i september 2024, og selskapets siste Green Bond Report i henhold til rammeverket fra 2020 er offentliggjort på bærekraftsnettsiden.
Bilde med sidestilt tekst komponent
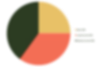
Splitt mellom banklån og obligasjoner 2026 - Q3
Bilde med sidestilt tekst komponent